« La première étape consiste à connaître son budget »
- Par Jocelyne NDOUYOU
- 30 Oct 2026 14:01
- 0 Likes
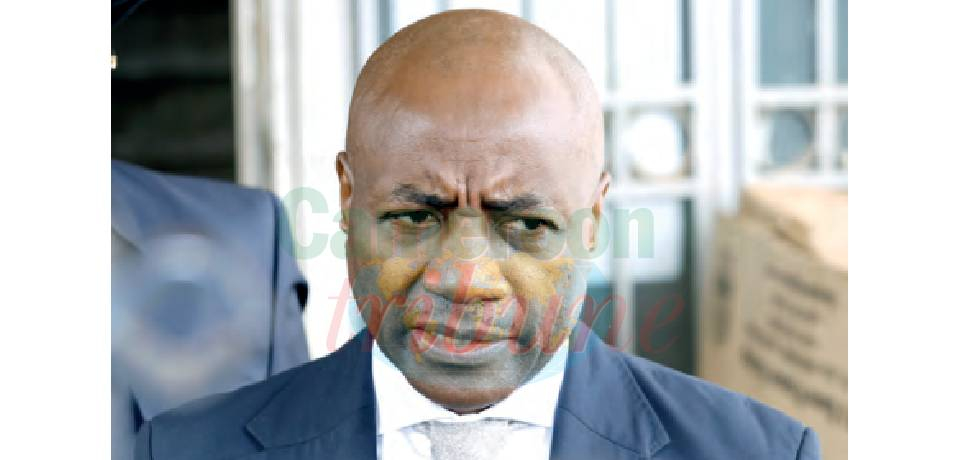
Gilbert Didier Edoa, secrétaire général du ministère des Finances.
Monsieur le secrétaire général, depuis quelques années, le Ca meroun est visiblement engagé dans un processus d’éducation financière, avec un accent parti culier sur la sensibilisation à l’épargne. Qu’est-ce qui justifie cette politique ? L’éducation financière répond à une nécessité : permettre aux citoyens de mieux gérer leurs ressources, de préparer leurs projets et de se proté ger contre les risques financiers. L’accès aux services financiers ne suffit pas ; encore faut-il comprendre leur fonctionnement, leurs coûts et les engagements qu’ils impliquent. Dans cette perspective, l’épargne constitue un instrument essentiel d’autonomie. Elle permet de faire face aux imprévus, de préparer la scolarité des enfants, de financer une activité ou d’anticiper la retraite. Il s’agit de développer progressive ment une culture de prévoyance et de planification, en tenant compte des capacités de chaque ménage. L’enjeu est également économique. Lorsqu’elle est mobilisée à travers des circuits financiers encadrés, l’épargne peut contribuer au finan cement des entreprises et de l’inves tissement. Encourager l’épargne, c’est donc renforcer à la fois la rési lience des familles et les capacités de financement de notre économie . À l’occasion de l’édition 2026 de la Journée mondiale de l’épargne, le ministère des Fi nances organise des manifesta tions sur le thème « Soutenir ses projets par une épargne ef ficace ». Quel en est l’objectif ? À travers ce thème, nous souhaitons montrer que l’épargne prend tout son sens lorsqu’elle est associée à un objectif précis. Il peut s’agir de poursuivre des études, d’acquérir un logement, de développer une exploi tation agricole ou de créer une entre prise. L’objectif est d’aider les ci toyens à passer de l’intention à une démarche concrète : définir leur pro jet, en évaluer le coût, fixer une échéance et organiser un effort d’épargne compatible avec leurs re venus. Cette sensibilisation doit éga lement permettre de mieux com prendre les solutions disponibles et les critères de choix : sécurité des fonds, disponibilité de l’argent, frais et rendement éventuel. Le message est simple : une épargne adaptée et régulière peut devenir un véritable levier de réalisation des projets. Parler d’épargne efficace veut dire qu’il existe une épargne qui ne l’est pas. Comment donc épargner efficacement ? Une épargne efficace est une épargne qui répond à l’objectif pour lequel elle a été constituée, dans des conditions de sécurité, de disponibi lité et de risque adaptées. La pre mière étape consiste à connaître son budget : identifier ses revenus, ses charges indispensables et la somme que l’on peut raisonnablement met tre de côté. Il ne s’agit pas de com promettre les besoins essentiels du ménage, mais d’organiser un effort soutenable et régulier. La deuxième étape est de distinguer l’épargne de précaution, destinée aux urgences et qui doit rester facilement accessi ble, de l’épargne consacrée à un pro jet à moyen ou à long terme. On ne place pas de la même manière l’ar gent destiné à une rentrée scolaire prochaine et celui que l’on prépare pour la retraite. Enfin, il faut com prendre le produit choisi : ses frais, ses conditions de retrait, ses risques et sa rémunération éventuelle. Il convient aussi de tenir compte de l’inflation, qui peut réduire le pouvoir d’achat des sommes conservées. L’efficacité repose donc sur la régu larité, la sécurité et la cohérence en tre le placement et le projet. Un ren dement élevé annoncé ne suffit ja mais à établir la qualité d’une offre. À côté des modes classiques d’épargne tels que le compte d’épargne dans les banques et établissements de microfi nance, les tontines et « le des sous de matelas », quelles au tres pistes pourriez-vous conseiller aux Camerounais et pourquoi ? Plusieurs possibili...
Cet article complet est réservé aux abonnés
Déjà abonné ? Identifiez-vous >
Accédez en illimité à Cameroon Tribune Digital à partir de 26250 FCFA
Je M'abonne1 minute suffit pour vous abonner à Cameroon Tribune Digital !
- Votre numéro spécial cameroon-tribune en version numérique
- Des encarts
- Des appels d'offres exclusives
- D'avant-première (accès 24h avant la publication)
- Des éditions consultables sur tous supports (smartphone, tablettes, PC)


Commentaires